X
广告



经济学家警告称,高通胀将持续到明年。这些专家越来越担心,广泛的通胀压力将进一步固化,其影响范围将远远超出中东冲突最初引发的能源成本飙升。
尽管迄今为止大多数央行仅实施了微幅加息或未加息,如果通胀持续蔓延,进一步收紧货币政策的可能性依然存在。这一预期加剧了全球债券市场的抛售潮。
摩根士丹利首席经济学家Seth Carpenter表示:“随着能源价格传导至核心通胀指标的迹象开始显现,通胀形势已变得更加复杂。”
从技术层面看,这种前景对瑞士有利,缓解了结构性通缩风险。瑞士消费者价格同比上涨1%,创下两年新高,仍明显低于其他发达经济体。
水力和核能占该国发电量的90%以上,这为应对能源供应中断提供了缓冲。自10月初以来,原油价格一直维持在每桶100美元以上。
瑞士央行9月决定将利率维持在0不变。基准10年期政府债券收益率徘徊在0.5%左右,这一水平足以维持企业活力。
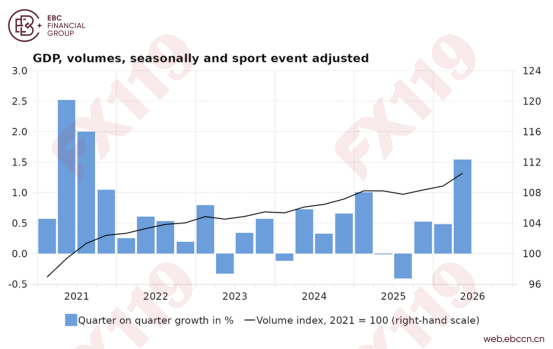
得益于较低的公共债务水平,瑞士能够轻松消化利率上升带来的财务负担。第二季度GDP增长1.5%,创下自2021年第三季度以来的最快增速。
债务炸弹
欧元区主权借贷成本的不断攀升,再次引发了人们对债务危机可能重演的担忧,在15年前曾动摇了货币联盟的根基。
多个成员国在没有外部援助的情况下无法偿还或再融资其政府债务,其中“欧猪四国”受冲击最为严重,凸显出该地区缺乏统一的财政政策、联邦预算或集中管理机制。
自那以来,欧盟对其金融架构进行了根本性改革。本地银行持有的本国政府债券比例已从2013年的50%以上降至2026年年中时的41%。
虽然短期内似乎不太可能重演那场冲击,但一些国家再次发出警报信号。目前法国和德国10年期国债收益率利差已超过150个基点。
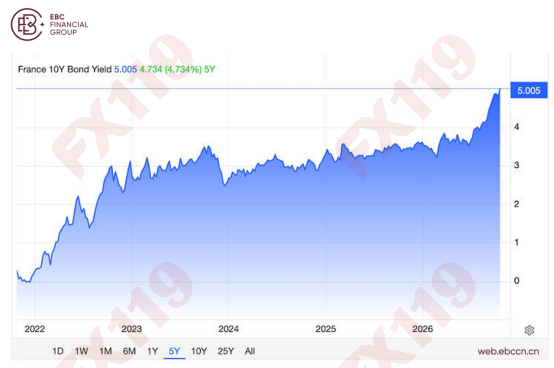
受出口减少影响,法国经济增速已放缓至几乎停滞,第三季度萎缩0.1%。社会动荡可能进一步打击企业信心,尤其是零售业。
法国政府于9月将2026年的经济增长预期下调至0.5%,是今年以来的第三次下调。与此同时,马克龙对政策制定的掌控力薄弱,引发了人们对其能否扭转局面的质疑。
在其总统任期内,削减社会福利项目的提案陷入停滞。巴黎似乎已完全无计可施,无法达到财政纪律要求。
分离主义势力
自疫情结束以来,欧盟中那些传统上的落后国家超越德国,缩小了长期存在的产出缺口,从而为资本一体化奠定了更坚实的基础。
以旅游业著称的国家成为了全球旅游和服务需求激增的主要受益者,而这种需求正是解封初期所释放的。
然而随着这股东风逐渐减弱,形势正在发生转变。例如西班牙虽然维持着多年领先于邻国的势头,分析师预测,到2027年其经济增长将出现渐进且温和的放缓。
与此同时,激烈的街头抗议活动可能助长本已抬头民粹主义。德国选择党将骚乱归咎于左翼极端主义和失控的移民,与特朗普的言论如出一辙。
这种政治力量在遏制一个中央集权的欧陆形成——这恰恰是摆脱经济停滞的前提。与之形成鲜明对比的是,瑞士拥有高度确定性。
特朗普政府已警告欧洲,向空客提供的34亿美元贷款可能破坏解决世贸组织(WTO)史上最旷日持久争端的停火协议,进而危及更广泛的美国-欧盟贸易协定。
目前正在考虑的“欧洲制造”计划将提高贸易壁垒,很可能招致报复性关税。除非俄罗斯或伊朗妥协,否则瑞士兑法郎(代码EURCHF)将保持对欧元的强势。
【EBC平台风险提示及免责条款】:本材料仅供一般参考使用,无意作为(也不应被视为)值得信赖的财务、投资或其他建议。

EBC 口碑评分 4.5
英国监管 | 4年 | 直通牌照(STP) | 主标MT4/5软件

请勿发广告及营销类内容,情节严重将封号!

 发表